

مرسوم جديد ينظم تحصيل مبالغ الإكراه البدني عبر منصة إلكترونية ويوسع خدمات الأداء والتتبع

المحور الصحفي // هيئة التحرير
دخلت مقتضيات قانونية جديدة حيز التنفيذ بعد نشر مرسوم بالجريدة الرسمية، يهدف إلى تنظيم عملية تحصيل المبالغ المرتبطة بالإكراه البدني وتبسيط إجراءات الأداء والتتبع عبر منصة إلكترونية مخصصة لهذا الغرض.
ويتعلق الأمر بالمرسوم رقم 2.26.052 الصادر بتاريخ 11 يونيو 2026، والذي يحدد البيانات الضرورية لمباشرة عمليات التحصيل المرتبطة بالإكراه البدني، في إطار تعزيز الرقمنة وتسهيل الولوج إلى الخدمات القضائية.
وبموجب هذا النص، تشمل المعطيات الواجب إدراجها اسم محكمة الاستئناف والمحكمة الابتدائية المصدرة لمقرر تنفيذ الإكراه البدني، ورقم ملف الإكراه البدني، إضافة إلى رقم سند التحصيل وتاريخه ونوعه. كما تتضمن البيانات هوية الشخص المعني بالإكراه البدني، بما في ذلك اسمه الكامل وتاريخ ميلاده ورقم بطاقة تعريفه الوطنية أو جواز سفره أو سند إقامته بالنسبة للأجانب.
كما يشترط المرسوم تضمين مبلغ الدين المستحق بالحروف والأرقام، ومراجع قرار قاضي تطبيق العقوبات، فضلاً عن تحديد نوع الدين موضوع الإجراء.
وفي السياق ذاته، ألزم النص القانوني بإدراج هذه المعطيات ضمن المنصة الإلكترونية الخاصة بالإكراه البدني، المحدثة عبر بوابة المحاكم التابعة لوزارة العدل، بهدف تسهيل تدبير الملفات وتمكين الأطراف المعنية من تتبع مسارها بشكل مباشر.
وتتيح المنصة للمحكوم عليهم الاطلاع على مقررات قاضي تطبيق العقوبات المتعلقة بتنفيذ الإكراه البدني، كما تمكن طالبي الإكراه البدني من متابعة مآل طلباتهم والإجراءات المرتبطة بها.
ومن بين المستجدات التي جاء بها المرسوم، إمكانية أداء المبالغ المستحقة بواسطة مختلف وسائل الأداء الإلكترونية المتاحة عبر المنصة، مع تسليم مخالصة أو وصل يثبت عملية الأداء عند كل معاملة.
كما نص المرسوم على إدراج جميع الوثائق الضرورية المتعلقة بعمليات الأداء والتحصيل داخل المنصة، مع إتاحة تحميلها واستخراجها من قبل الجهات المختصة المكلفة بتتبع وتنفيذ الإكراه البدني، قصد إحالتها على صندوق المحكمة عند الحاجة.
وأكد النص القانوني أن المنصة ستقدم خدماتها بشكل متواصل طيلة أيام الأسبوع، مع الحرص على تحديث المعطيات بانتظام وضمان احترام القوانين المنظمة لحماية المعطيات الشخصية وأمن نظم المعلومات.


مقالات ذات صلة
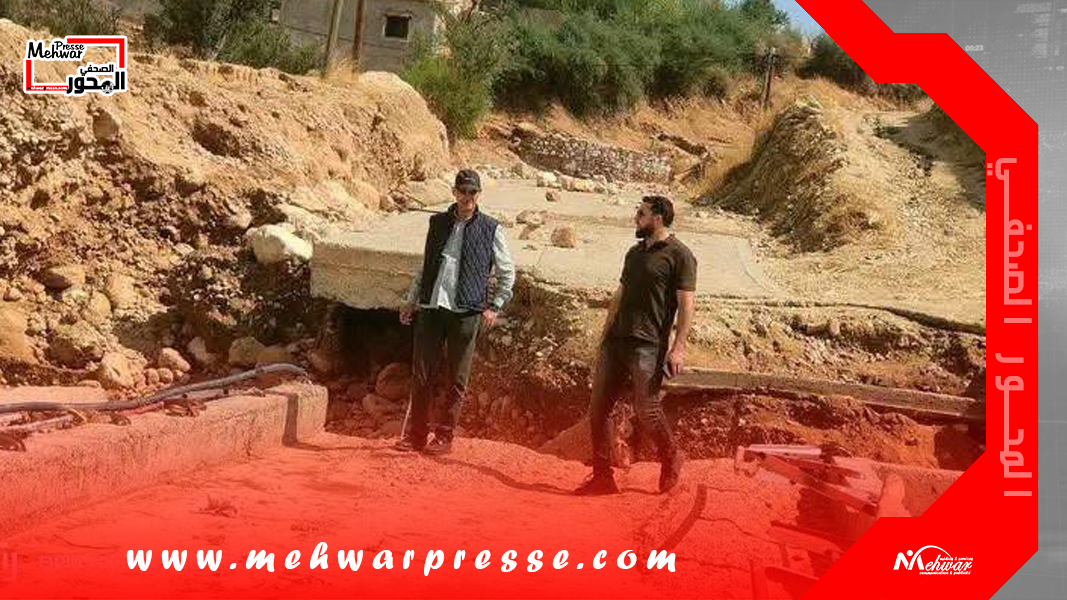
عامل إقليم شيشاوة يتفقد أضرار قنطرة أگدال ويوجه بإعداد دراسة تقنية مستعجلة لفك العزلة
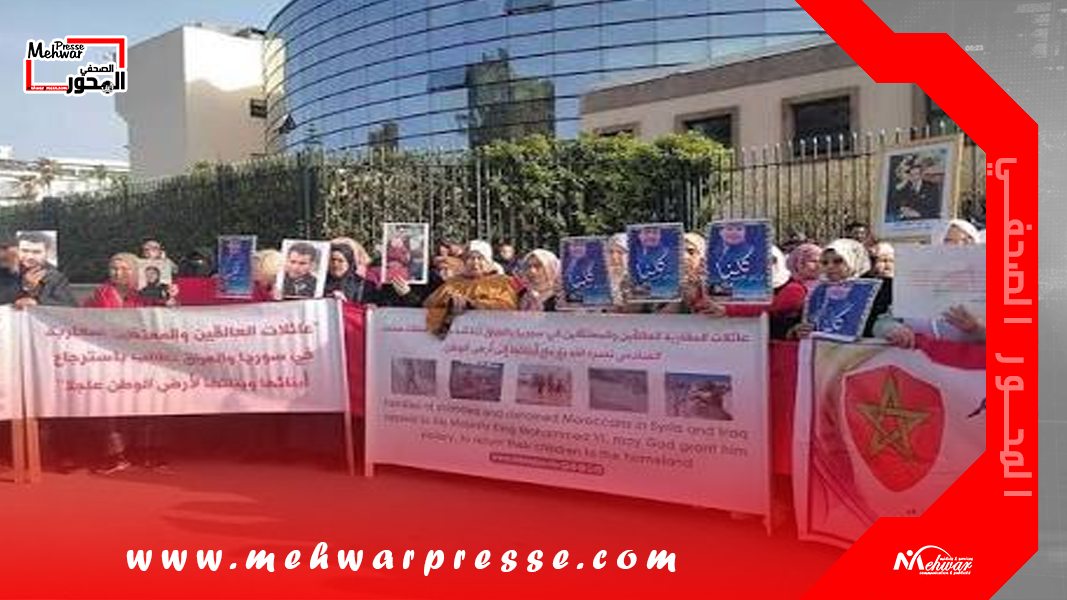
تنسيقية عائلات المغاربة العالقين بسوريا والعراق تطالب بتدخل عاجل لإنقاذ ليلى القاسمي من سجون العراق
لجنة مختلطة ترصد مخالفات بمقهى معروف بشارع محمد الخامس بمراكش وتمنح صاحبه مهلة يومين
صفقة أرصفة الرباط بقيمة تفوق 2.7 مليار سنتيم تفتح النقاش حول كلفة تهيئة الفضاءات العمومية

صفقة الإنارة العمومية بأحد كورت تثير تساؤلات حول جودة المصابيح وكلفة الأشغال
Comments ( 0 )