

ارتفاع تكاليف الاقتراض والاضطراب السياسي يهددان المالية العامة في فرنسا وسط تحذيرات من ركود محتمل سنة 2027
المحور الصحفي // هيئة التحرير
تواجه فرنسا ضغوطاً متزايدة على ماليتها العامة في ظل ارتفاع تكاليف الاقتراض واستمرار حالة عدم اليقين السياسي، وهو ما يعيد مخاوف المستثمرين بشأن قدرة ثاني أكبر اقتصاد في منطقة اليورو على احتواء الدين العام وخفض العجز. وفي هذا السياق، حذرت مؤسسة «أوكسفورد إيكونوميكس» من أن صدمة حادة في سوق السندات قد تدفع فرنسا وإيطاليا إلى الركود خلال سنة 2027، رغم أن المؤسسة لا تعتبر اندلاع أزمة ديون السيناريو الأساسي لتوقعاتها.
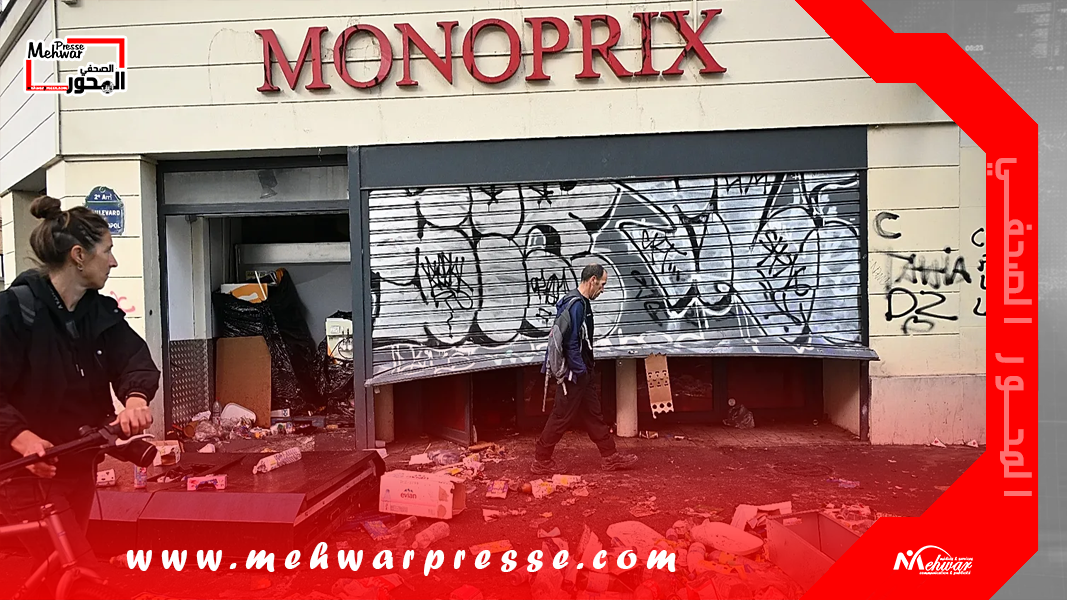
وتجددت الضغوط على الأسواق المالية الفرنسية، الاثنين، عقب احتجاجات شهدتها البلاد خلال عطلة نهاية الأسبوع، في وقت تتصاعد فيه المطالب باتخاذ إجراءات لمواجهة ارتفاع تكاليف المعيشة وتدهور الخدمات العامة، ولا سيما في قطاع التعليم.
وسجل العائد على السندات الحكومية الفرنسية لأجل عشر سنوات نحو 4,9 في المائة، مقترباً من أعلى مستوياته المسجلة منذ أكثر من عقدين، في مؤشر على مطالبة المستثمرين بعائد أكبر مقابل الاحتفاظ بالديون الفرنسية. ويأتي ذلك بالتزامن مع سعي الحكومة إلى تمرير ميزانية سنة 2027 عبر الجمعية الوطنية، في ظل انقسام سياسي عميق يصعّب التوصل إلى توافق بشأن الخيارات المالية المقبلة.
ويتمثل التحدي المباشر أمام الحكومة الفرنسية في إقرار ميزانية قادرة على طمأنة الأسواق قبل الانتخابات الرئاسية المرتقبة في ربيع 2027. غير أن استعادة ثقة المستثمرين لا ترتبط بالميزانية المقبلة وحدها، بل تتوقف أيضاً على قدرة السلطات على الالتزام بخطة متوسطة الأجل لتحسين وضع المالية العامة والحد من تراكم الديون.
تتحمل فرنسا واحداً من أعلى مستويات الدين العام داخل الاتحاد الأوروبي، إذ بلغ نحو 119 في المائة من الناتج المحلي الإجمالي، وفق أحدث البيانات المشار إليها للمعهد الوطني للإحصاء والدراسات الاقتصادية. كما تتوقع الحكومة تسجيل عجز يعادل 5,4 في المائة من الناتج المحلي الإجمالي خلال سنة 2026، بينما وصل حجم الدين العام إلى حوالي 3,5 تريليون يورو في نهاية يونيو الماضي.
وتتزايد المخاوف مع ارتفاع كلفة خدمة الدين، إذ تتوقع الحكومة أن تصل مدفوعات الفوائد إلى 91 مليار يورو سنة 2027، مقابل 79,2 مليار يورو خلال السنة الجارية، أي بزيادة تقارب 12 مليار يورو.
ويزيد احتمال استمرار التضخم وضعف النمو الاقتصادي من تعقيد الوضع، إذ قد يؤدي تباطؤ النشاط الاقتصادي إلى إضعاف الإيرادات الضريبية، في مقابل ارتفاع النفقات وتزايد صعوبة التحكم في العجز. كما أن هامش المناورة أمام الحكومة أصبح محدوداً، ما يقلص قدرتها على الاستجابة لمطالب اجتماعية جديدة عبر حزم إنفاق واسعة.
وفي المقابل، تتعرض السلطات لضغوط من أجل ضبط الإنفاق وإقرار تخفيضات دائمة من شأنها تهدئة مخاوف أسواق السندات. وإذا استمرت تكاليف الاقتراض في الارتفاع، فقد تصبح إدارة الدين الفرنسي أكثر صعوبة، مع احتمال انتقال آثار الاضطراب إلى اقتصادات أخرى داخل منطقة اليورو، خصوصاً إيطاليا.
وفق نموذج أعدته «أوكسفورد إيكونوميكس» لقياس تداعيات اضطراب سوق السندات الفرنسية واحتمال انتقاله إلى دول أخرى مرتفعة المديونية، تبدو إيطاليا معرضة بشكل خاص للمخاطر، بالنظر إلى اجتماع ثلاثة عوامل تتمثل في بطء النمو الاقتصادي، وارتفاع الدين العام، وحساسية الاستثمار لتشديد الأوضاع المالية.
ومن المؤشرات التي يعتمد عليها المستثمرون لتقييم المخاطر الفارق بين عائد السندات الحكومية الفرنسية لأجل عشر سنوات ونظيرتها الألمانية، إذ يعكس هذا الفارق العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالديون الفرنسية بدلاً من الألمانية. وقد بلغ الفارق نحو 145 نقطة أساس، وفق المعطيات الواردة في التقرير، بعدما سجل في وقت سابق من أكتوبر مستوى أعلى يعد الأبرز منذ أزمة ديون منطقة اليورو خلال عامي 2011 و2012.
وتعرض المؤسسة ثلاثة مسارات محتملة لتطور الوضع؛ يتمثل الأول في السيناريو الأساسي، الذي يفترض بقاء الفارق الفرنسي دون 200 نقطة أساس قبل الانتخابات الرئاسية في أبريل 2027، قبل أن يتراجع لاحقاً. وفي هذا الإطار، تظل أزمة الديون احتمالاً غير مرجح، وإن كانت تداعياتها المحتملة كبيرة.
أما السيناريو السلبي المعتدل، فيفترض اتساع الفارق إلى 250 نقطة أساس، بينما يقوم السيناريو الحاد على ارتفاعه إلى 400 نقطة أساس، بالتزامن مع تراجع ثقة الشركات والمستهلكين وارتفاع تكاليف التمويل.
وفي حال تحقق السيناريو الحاد، تتوقع الدراسة دخول فرنسا وإيطاليا في حالة ركود سنة 2027، مع ارتفاع تكاليف الاقتراض في بلجيكا، وتعرض إسبانيا والبرتغال واليونان لضغوط مالية واقتصادية بدرجات متفاوتة، من دون أن تصل هذه الدول الثلاث، وفق النموذج، إلى مرحلة الانكماش الاقتصادي. ومع ذلك، ترجح المؤسسة أن تتمكن منطقة اليورو ككل من تفادي الركود حتى في ظل هذا السيناريو.
من جانبه، اعتبر أندرو كينينغهام، كبير الاقتصاديين الأوروبيين في «كابيتال إيكونوميكس»، أن اتساع الفارق الفرنسي إلى 400 نقطة أساس يمثل سيناريو سلبياً معقولاً، قد يعيد إلى الأذهان مستويات الفوارق التي عرفتها إيطاليا خلال أزمة الديون سنة 2012. وأشار إلى أن تحقق هذا المسار سيضع اقتصادات أخرى مرتفعة المديونية أمام ضغوط كبيرة.
غير أن كينينغهام يرى أن الظروف الحالية تختلف عن بداية العقد الماضي، بالنظر إلى قدرة البنك المركزي الأوروبي على التدخل لدعم الدول الأخرى، من خلال أداة حماية انتقال السياسة النقدية، التي تتيح شراء السندات الحكومية وفق شروط محددة.
وأضاف أن المخاطر المرتبطة بالقطاع المصرفي واحتمال انهيار سوق العقارات تبدو أقل مما كانت عليه خلال أزمة الديون السابقة، ما قد يحد من اتساع التداعيات، حتى لو شهدت الأسواق اضطرابات حادة.
بحسب تقديرات «أوكسفورد إيكونوميكس»، قد يصل العائد على السندات الفرنسية لأجل عشر سنوات إلى 7 في المائة خلال الربع الثاني من سنة 2027 في حال تحقق السيناريو الحاد، بينما قد يتجاوز العجز العام 6 في المائة من الناتج المحلي الإجمالي.
وتحذر المؤسسة من أن بلوغ العوائد هذه المستويات قد يطلق شرارة أزمة سيولة، في ظل ارتفاع كلفة التمويل وتراجع ثقة المستثمرين. ومع ذلك، لا تزال احتمالات تدخل البنك المركزي الأوروبي لمساعدة فرنسا محل تحفظ، بعدما أكدت رئيسته كريستين لاغارد أن معالجة ارتفاع تكاليف الاقتراض ينبغي أن تبدأ من داخل فرنسا، عبر تدابير مالية قادرة على طمأنة الأسواق.
ويعني ذلك أن السلطات الفرنسية مطالبة بإظهار قدرتها على التحكم في العجز والدين من خلال قرارات داخلية واضحة، قبل التعويل على أي تدخل أوروبي استثنائي.
ترى «أوكسفورد إيكونوميكس» أن استعادة ثقة الأسواق تتطلب ضبطاً تدريجياً للإنفاق على مدى عدة سنوات، مدعوماً بالتزامات تشريعية واضحة، خصوصاً في الملفات المرتبطة بالتقاعد. غير أن المؤسسة تشكك في قدرة الحكومة الحالية، التي لا تتوفر على أغلبية برلمانية، على الالتزام بشكل موثوق ببرنامج مالي طويل الأمد.
وبناءً على ذلك، قد ينتقل جزء مهم من مسؤولية تنفيذ الإجراءات المالية الصعبة إلى الإدارة المقبلة، التي ستواجه بدورها تحدي التوفيق بين خفض العجز والاستجابة للمطالب الاجتماعية.
وفي هذا السياق، أشار كينينغهام إلى أن المستثمرين ينتظرون إقرار ميزانية تخفض العجز خلال السنة المقبلة إلى نحو 5 في المائة من الناتج المحلي الإجمالي، محذراً من أن أي نتيجة أقل من هذا المستوى قد تؤدي إلى مزيد من تراجع الثقة في السندات الفرنسية.
وتأتي هذه التحديات في وقت تتقدم فيه زعيمة اليمين المتطرف مارين لوبان في استطلاعات الرأي، وفق ما أوردته المعطيات الصحفية، بينما تعهدت بخفض الإنفاق العام وإنعاش الاقتصاد. وقدمت لوبان في السادس من أكتوبر «ميزانيتها البديلة»، التي تستهدف تحقيق وفورات صافية بقيمة 140 مليار يورو بحلول سنة 2032 مقارنة بعام 2026، وخفض العجز إلى أقل من 3 في المائة من الناتج المحلي الإجمالي بحلول 2030، إلى جانب إقرار قاعدة دستورية للميزانية.
وتتضمن مقترحات حزبها تقليص الإنفاق الإداري والاجتماعي، والنفقات المرتبطة بالهجرة، ومساهمة فرنسا في ميزانية الاتحاد الأوروبي. غير أن اقتصاديين أثاروا تساؤلات بشأن قابلية تنفيذ هذه الأهداف، إذ اعتبر ماتيو بلان، نائب مدير قسم التحليل والتوقعات في مرصد الظرف الاقتصادي الفرنسي، أن جزءاً كبيراً من الوفورات المقترحة يظل محل شك بسبب غموضه وصعوبة تطبيقه.
وفي المحصلة، تجد فرنسا نفسها أمام معادلة مالية وسياسية معقدة، حيث قد يؤدي ارتفاع تكاليف الاقتراض إلى فرض مزيد من خفض الإنفاق أو زيادة الضرائب، بما يضعف النمو الاقتصادي ويجعل التحكم في الدين أكثر صعوبة. وبينما لا تزال أزمة الديون خارج التوقع الأساسي للمؤسسات الاقتصادية، فإن استمرار الضغوط على السندات والثقة السياسية سيجعل الميزانية المقبلة اختباراً حاسماً لقدرة الحكومة الفرنسية على احتواء المخاطر المالية.


مقالات ذات صلة
تارودانت.. عروش رياضية تهتز ومطالب برحيل مكاتب جمعوية استنفدت سنوات التدبير دون إقلاع حقيقي!
بريطانيا ترسل مقاتلات «تايفون» إلى السعودية لتعزيز الدفاعات الجوية وسط تصاعد هجمات الحوثيين
مراكش.. احتلال الرصيف بمدخل «البرنس» يثير مطالب بالتدخل العاجل لتحرير الملك العام
أمينة بوعياش تدعو الحكومة والبرلمان إلى الإلغاء النهائي لعقوبة الإعدام في المغرب
تجربة بحثية تكشف قدرة نماذج الذكاء الاصطناعي على ابتكار ألعاب وأهداف دون توجيه بشري
Comments ( 0 )